TVA sur la billetterie d'un événement professionnel : quel taux, quelle facture, quelle déduction ?
La TVA sur la billetterie d'un événement professionnel est de 10 % pour un droit d'entrée à un salon ou un congrès dont l'objet principal est l'accès (article 279 b nonies du CGI). Une formation d'un organisme attesté est exonérée ; un mastermind est en général à 20 %.
En bref : La TVA sur la billetterie d'un événement professionnel dépend de ce que le participant achète : un droit d'entrée à un salon ou un congrès est à 10 %, une formation d'un organisme attesté est exonérée, un accompagnement ou un mastermind est en général à 20 %, les repas sont à 10 % (alcool 20 %) et l'hébergement hôtelier à 10 %. Un forfait suit l'élément principal ou se ventile. Chaque ligne est sourcée ci-dessous ; elle ne remplace pas votre expert-comptable.
- Le taux dépend de la nature de chaque prestation vendue, pas du mot « événement ».
- Le droit d'entrée à un salon ou à un congrès est à 10 % quand l'objet principal du paiement est l'accès (BOFiP, version du 3 décembre 2025).
- L'exonération de la formation professionnelle continue exige un organisme public ou une attestation de l'administration.
- Un prix unique est soit une prestation à un seul taux, soit des opérations distinctes avec un prix ventilé selon la valeur de marché.
- À l'étranger, la TVA d'un événement suit le lieu où il se tient, et la TVA étrangère payée se réclame avant le 30 septembre de l'année suivante.
- Cet article donne des repères sourcés et datés ; faites valider votre cas par un expert-comptable avant la première facture.
Quel taux de TVA s'applique à la billetterie d'un événement professionnel ?
Pour un salon, un congrès ou une exposition, le droit d'entrée est en principe soumis au taux réduit de 10 % (article 279 b nonies du CGI), à condition que le paiement ait pour objet principal l'accès au lieu et que celui-ci ait un caractère culturel, ludique, éducatif ou professionnel. Un événement fermé qui vend surtout un accompagnement, lui, n'entre pas automatiquement dans cette case.
Le BOFiP (BOI-TVA-LIQ-30-20-50, version en vigueur depuis le 3 décembre 2025) cite expressément les « foires, salons, congrès, expositions, festivals, qu'ils soient destinés au grand public ou à caractère professionnel ». Il pose deux conditions cumulatives : être un droit d'admission, c'est-à-dire un paiement dont l'objet principal est de permettre l'accès, et concerner un lieu ou une manifestation de nature culturelle, ludique, éducative ou professionnelle. Le même texte réserve le cas où l'objet principal serait la fourniture de spectacles, qui relève d'autres taux (2,1 %, 5,5 % ou taux normal).
Ce que le BOFiP ne dit pas, c'est comment qualifier un mastermind de 30 places, un dîner d'affaires privé ou une retraite : ce ne sont ni des foires ni des salons, et rien dans la doctrine relevée ne les range explicitement parmi les « congrès ». Pour ces formats, ne présumez pas le taux de 10 % : regardez ce que le participant achète réellement (voir plus bas). Pour fixer le prix de vente toutes taxes comprises, le guide sur le prix d'un mastermind détaille les postes de coûts et la marge.
Pour la plateforme qui encaisse les billets, c'est un autre sujet : sa commission est une prestation de service facturée à l'organisateur. Le comparatif des meilleures billetteries en ligne et celui des logiciels de gestion d'événements donnent leurs frais ; ces frais s'ajoutent à votre propre TVA, ils ne la remplacent pas.
Quel taux pour chaque prestation : billetterie, formation, repas, hébergement ?
Voici le tableau de synthèse, relevé sur les pages officielles ouvertes en novembre 2026. Les taux de 10 %, 20 % ou l'exonération dépendent de la nature de chaque prestation, pas de l'étiquette « événement ».
Réécrit en texte pour la lecture : droit d'entrée à un salon ou congrès, 10 % (BOFiP BOI-TVA-LIQ-30-20-50) ; formation professionnelle continue dispensée par un organisme titulaire d'une attestation, exonération (article 261, 4°-4° du CGI) ; formation ou accompagnement hors de ce cadre, régime de droit commun, soit le taux normal de 20 % ; repas servis sur place, 10 %, avec 20 % pour les boissons alcoolisées ; hébergement hôtelier classé, 10 % en métropole ; forfait tout compris, taux déterminé par l'analyse de l'opération ; événement à l'étranger, règles de territorialité (lieu de l'événement pour l'accès, B2B).
Les sources à ouvrir pour chaque ligne
- Accès aux salons, congrès, expositions : BOI-TVA-LIQ-30-20-50.
- Formation : BOI-TVA-CHAMP-10-10-60-40 (enseignement, article 261, 4°-4°).
- Taux normal : BOI-TVA-LIQ-20-20, version du 5 juin 2025.
- Restauration : la fiche de Entreprendre Service Public sur les produits alimentaires et boissons, mise à jour le 3 décembre 2025.
- Hébergement : la fiche Taux de TVA dans le secteur de l'hébergement et de l'hôtellerie, vérifiée le 1er janvier 2024.
- Forfaits : BOI-TVA-CHAMP-60-30 sur les offres composites, version du 14 mai 2025.
Les taux peuvent être modifiés par chaque loi de finances : vérifiez la date de la page avant de facturer, surtout pour les fiches « vérifiées » il y a plus d'un an.
| Prestation | Taux / régime | Source | Précaution |
|---|---|---|---|
| Accès salon, congrès | 10 % | BOI-TVA-LIQ-30-20-50 | Objet principal = accès |
| Formation continue | Exonérée | BOI-TVA-CHAMP-10-10-60-40 | Attestation requise |
| Accompagnement, mastermind | 20 % par défaut | BOI-TVA-LIQ-20-20 | Qualification à valider |
| Repas sur place | 10 % (alcool 20 %) | Entreprendre, 12/2025 | Boissons à part |
| Hébergement hôtelier | 10 % (Corse 2,1 %) | Service-Public F37288 | Hôtel classé |
| Forfait tout compris | Selon l'élément principal | BOI-TVA-CHAMP-60-30 | Ventiler au besoin |
| Événement à l'étranger | Lieu de l'événement | BOI-TVA-CHAMP-20-50-30 | TVA locale à vérifier |
Une formation ou un mastermind payant est-il exonéré de TVA ?
Une formation professionnelle continue est exonérée de TVA seulement si l'organisme est de droit public ou, s'il est de droit privé, titulaire d'une attestation délivrée par l'administration. Sans cette attestation, la prestation est taxée selon les règles ordinaires, donc au taux normal de 20 % en général.
C'est la lecture du BOFiP BOI-TVA-CHAMP-10-10-60-40 (article 261, 4°-4° du CGI) : les opérations de formation professionnelle continue sont « exonérées de TVA » dans le cadre légal qui les régit, pour les organismes publics et pour les organismes privés titulaires de l'attestation ; ceux qui ne l'ont pas demandée ou obtenue sont imposés selon les règles de droit commun. La page relevée ne traite pas de l'hébergement ou de la restauration liés à la formation.
Pour un mastermind, le point sensible est la qualification. Un programme d'entraide entre pairs, avec des « sièges chauds » et des rencontres, n'est pas forcément une action de formation au sens du code du travail. Si vous n'avez pas l'attestation, partez du principe que vos places sont facturées avec TVA, et ne mentionnez jamais « formation exonérée » sur une facture sans pouvoir produire le document. Sur le seuil de la franchise, voir aussi la franchise de TVA expliquée aux freelances. Pour le modèle économique d'ensemble, voir créer un mastermind payant et la rentabilité pour l'organisateur.
Sous le seuil de la franchise en base, la question change : une entreprise qui n'y a pas renoncé n'applique aucune TVA, mais ne peut rien déduire (voir plus bas).
Repas et hébergement inclus dans le prix : un seul taux ou plusieurs ?
Un prix unique peut relever d'un seul taux, ou être découpé en plusieurs opérations avec une ventilation du prix. Le BOFiP sur les offres composites tranche selon la finalité économique : on cherche l'élément principal, on ignore les éléments accessoires, et on regarde si les éléments sont en réalité des opérations distinctes.
Le BOI-TVA-CHAMP-60-30 (version du 14 mai 2025) énonce notamment que le traitement se détermine en hiérarchisant les éléments selon la finalité économique de l'opération, qu'une opération unique ne peut être « partiellement » soumise à un taux, et que les éléments accessoires sont écartés. Si plusieurs éléments non accessoires coexistent, le texte prévoit qu'il suffit que l'un d'eux, même minoritaire, relève du taux normal pour que l'ensemble y soit soumis ; si tous relèvent de taux réduits, c'est le taux le plus élevé qui s'applique. Quand une offre à prix unique recouvre des opérations distinctes, le prix doit être ventilé, et la méthode de la valeur de marché est celle qui « s'impose aux opérateurs », la méthode des coûts n'étant admise qu'à titre dérogatoire.
Traduit pour un organisateur de retraite : si vous vendez une place à 3 000 € avec ateliers animés par vos soins, deux nuits à l'hôtel et trois repas, il y a deux lectures possibles. Soit le séjour est une prestation unique dont l'élément principal est l'accompagnement (taux normal pour l'ensemble), soit vous facturez séparément le programme et l'hébergement-restauration, chacun à son taux, avec une ventilation défendable. Dans les deux cas, la facture et le contrat doivent refléter la réalité de ce que vous vendez.
Les repères par poste, tels que publiés : les repas servis sur place sont à 10 %, les boissons alcoolisées à 20 % quel que soit le mode de consommation ; l'hébergement en hôtel de tourisme classé est à 10 % en métropole (2,1 % en Corse). Pour chiffrer le poste repas avant de le facturer, voir le guide traiteur de séminaire : prix par personne. Pour le transport collectif, voir les billets de train SNCF pour un séminaire.
Comment facturer la TVA aux participants ?
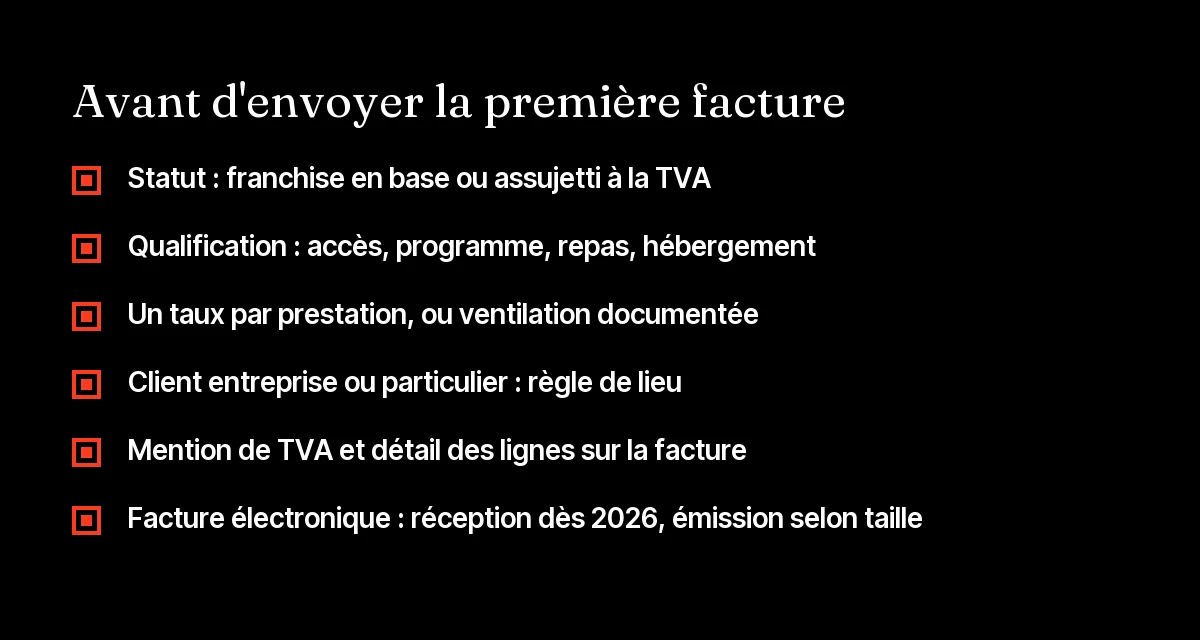
Selon que vous êtes ou non en franchise en base, vous facturez hors taxe avec la mention « TVA non applicable, article 293 B du CGI » ou avec TVA, ligne par ligne si plusieurs taux coexistent. Depuis le 1er septembre 2026, toutes les entreprises doivent aussi pouvoir recevoir des factures électroniques.
Franchise en base en 2026 : les seuils sont inchangés, à 37 500 € de chiffre d'affaires pour les prestations de services (seuil de tolérance 41 250 €) et 85 000 € pour l'activité commerciale et l'hébergement, selon la fiche officielle de Entreprendre Service Public ; la proposition d'un seuil unique à 25 000 € a été abandonnée. Si le seuil de base est dépassé, la TVA s'applique dès le 1er janvier de l'année suivante ; si le seuil de tolérance est dépassé, dès le premier jour du dépassement. La source : Franchise en base de TVA.
Côté facture électronique, selon Entreprendre Service Public : réception obligatoire pour toutes les entreprises depuis le 1er septembre 2026 ; émission obligatoire pour les grandes entreprises et ETI depuis cette date, et pour les micro-entreprises, TPE et PME à partir du 1er septembre 2027. Les ventes à des particuliers et à des clients à l'étranger ne sont pas concernées par la facture électronique mais par l'e-reporting.
Pratique : sur chaque facture, indiquez la nature de chaque prestation (accès, programme, repas, hébergement), le taux appliqué à chacune et le total de TVA. Si un participant est un particulier, le prix affiché doit être le prix toutes taxes comprises. Pour réduire les écarts de caisse liés aux absents, lisez aussi le taux de no-show d'un événement.
Peut-on récupérer la TVA sur les dépenses de l'événement ?
En général oui, pour une entreprise assujettie dont l'événement donne lieu à des ventes taxées, mais certaines dépenses sont exclues du droit à déduction et la franchise en base supprime tout droit à déduction. Ne présumez rien : vérifiez poste par poste.
Ce qu'on peut établir avec les pages officielles ouvertes :
- Franchise en base : l'entreprise qui y reste ne peut pas déduire la TVA de ses achats professionnels (Entreprendre Service Public).
- Hébergement de tiers : selon le BOI-TVA-DED-30-30-10, le logement fourni gratuitement aux dirigeants et au personnel n'ouvre pas droit à déduction, alors que celui des tiers y ouvre droit ; les factures doivent porter l'identité et la qualité des bénéficiaires.
- Dépenses mixtes : lorsqu'une dépense profite à la fois à des tiers et à des dirigeants ou salariés, le coefficient de déduction peut être déterminé selon la proportion de tiers parmi les bénéficiaires figurant sur la facture.
- Restauration, réceptions, transport de personnes : le régime est spécifique. Un guide de ce site relève que la TVA sur le transport de personnes n'est pas déductible (séminaire en France ou à l'étranger) ; pour la restauration et les réceptions, faites valider votre cas par votre comptable avant d'inscrire la TVA en déduction.
Conservez les factures au nom de l'entreprise, avec la liste des participants et le programme. Cela sert autant à justifier la déduction qu'à répondre à un contrôle. Une assurance couvre d'autres risques que la TVA : voir l'assurance d'un événement d'entreprise.
Et si l'événement a lieu à l'étranger ?
Pour l'accès à une manifestation vendu à un professionnel, la TVA est due dans le pays où la manifestation se tient ; pour un particulier, au lieu où l'activité se déroule. La TVA étrangère supportée par une entreprise française peut se récupérer par une demande de remboursement avant le 30 septembre de l'année suivante.
Les règles de territorialité du BOFiP BOI-TVA-CHAMP-20-50-30 (version du 23 août 2023) rattachent l'accès aux manifestations, côté preneur assujetti, au lieu où l'événement se tient effectivement (article 259 A, 5° bis du CGI), et côté non-assujetti au lieu où l'activité a lieu (article 259 A, 5° a). La doctrine ajoute qu'une formation ouverte à plusieurs assujettis ou non-assujettis est une manifestation lorsqu'elle se tient sur au plus sept jours ouvrés : elle est alors taxée là où elle est dispensée. Une formation dispensée à un seul assujetti relève du principe général. Les services accessoires à l'accès (vestiaire, parking) suivent le même régime s'ils sont facturés séparément ; la restauration et l'hébergement ont leurs propres règles (restauration au lieu d'exécution matérielle, logements au lieu de l'immeuble), que ce BOFiP ne détaille pas pour un événement.
Conséquence pratique pour une retraite à Lisbonne ou à Budapest : vos ventes de places peuvent devoir être taxées au pays de l'événement et vous demander un numéro de TVA local, alors que les hôtels et traiteurs vous facturent leur propre TVA. Pour les demandes de remboursement de TVA payée dans l'Union, la page Remboursement de TVA d'impots.gouv.fr rappelle les règles de la procédure : date limite au 30 septembre de l'année suivant la période, seuil minimum de 400 € par demande trimestrielle ou 50 € par demande annuelle, factures de plus de 1 000 € HT jointes sous forme dématérialisée. Cette page décrit la procédure applicable aux entreprises étrangères en France ; pour une entreprise française, confirmez la procédure applicable auprès de l'administration ou de votre comptable. Avant d'organiser hors de France, comparez aussi les coûts dans séminaire en France ou à l'étranger.
Quelles sont les erreurs fréquentes sur la TVA d'un événement ?
Les erreurs les plus coûteuses viennent d'un taux unique appliqué par réflexe, d'une exonération supposée et de dépenses déduites à tort.
- Appliquer 10 % partout parce que « c'est un événement ». Le taux de 10 % vise le droit d'admission dont l'objet principal est l'accès, pas l'accompagnement ni les services.
- Parler de « formation exonérée » sans attestation. L'exonération suppose un organisme public ou une attestation délivrée par l'administration.
- Un forfait sans ventilation. Quand une offre recouvre plusieurs opérations, le prix doit être ventilé selon la valeur de marché ; une répartition arbitraire est fragile.
- Oublier le taux de 20 % sur l'alcool. Les boissons alcoolisées sont à 20 % même dans un repas à 10 %.
- Déduire la TVA de l'hébergement des salariés ou des dirigeants. Le logement gratuit du personnel et des dirigeants n'ouvre pas droit à déduction ; seul celui des tiers y ouvre droit, avec factures nominatives.
- Laisser filer la TVA étrangère. À l'étranger, la demande de remboursement a une date limite au 30 septembre de l'année suivante.
- Ignorer la franchise en base. Y rester dispense de TVA mais interdit toute déduction ; la dépasser fait basculer à la TVA dès le 1er janvier suivant (ou dès le dépassement du seuil de tolérance).
- Mélanger les statuts de clients. Un participant entreprise et un participant particulier n'ont pas les mêmes règles de lieu ni de facturation.
Pour piloter l'ensemble avant de vendre, la méthode d'ensemble est dans organiser un mastermind de A à Z.
Quand cet article ne suffit pas, et que faire ?
Cet article donne des repères et des sources, pas un avis fiscal. Dès que le montant est significatif, que vous vendez à l'étranger, que vous mélangez billetterie, programme et hébergement, ou que vous visez une exonération, faites valider la qualification par un expert-comptable avant la première facture.
Masterminds n'est pas un cabinet comptable et ne rend pas de conseil fiscal : nous organisons des masterminds et des retraites, et la TVA de votre structure se règle avec votre comptable. Les pages officielles citées ont été ouvertes en novembre 2026 ; certaines sont datées (par exemple le BOI-TVA-CHAMP-10-10-60-40, en vigueur depuis 2012, ou la fiche hébergement vérifiée au 1er janvier 2024). Vérifiez toujours la version en vigueur le jour où vous facturez.
Si vous préparez votre première édition, notre guide pour organiser un mastermind reprend les étapes dans l'ordre, du cadrage à la facturation. Pour structurer l'offre que vous vendez avant de fixer le prix, Valentin Thomy détaille sa méthode dans sa formation gratuite sur l'offre B2B, et dans la page de la formation. Pour voir ce que donne un mastermind en vrai, il montre l'un de ceux qu'il a organisés dans J'ai invité 35 fondateurs B2B à Budapest, et revient sur un autre mastermind en replay.
En vidéo
- On (re)structure ton offre B2B en 89 min - Formation Gratuite OFFRE B2B : Structurer l'offre avant de fixer prix et facturation
- J'ai invité 35 fondateurs B2B à Budapest : Un mastermind de 35 fondateurs organisé à l'étranger
- Comment j'ai fait 1M d’€ à 22 ans en B2B (Replay Mastermind) : Le replay d'un mastermind organisé par Valentin
Questions fréquentes
Quel est le taux de TVA sur une billetterie d'événement professionnel ?
Le droit d'entrée à un salon, un congrès ou une exposition est en principe à 10 % (article 279 b nonies du CGI), à condition que l'objet principal du paiement soit l'accès. Un événement qui vend surtout un accompagnement ou un programme suit un autre régime, souvent le taux normal de 20 %.
Un mastermind payant est-il soumis à la TVA ?
En principe oui. Seule une formation professionnelle continue dispensée par un organisme public ou titulaire d'une attestation de l'administration est exonérée. Sans cette attestation, la prestation est taxée selon les règles ordinaires, donc généralement à 20 %. Faites valider la qualification par votre comptable.
Quel taux de TVA pour un repas inclus dans un séminaire ?
Les repas servis sur place relèvent de 10 %, les boissons alcoolisées de 20 %. Si le repas fait partie d'un forfait unique, le taux dépend de l'élément principal du forfait, ou d'une ventilation du prix si les prestations sont distinctes, selon le BOFiP sur les offres composites.
Quel taux de TVA pour l'hébergement d'une retraite d'entrepreneurs ?
L'hébergement en hôtel de tourisme classé est à 10 % en France métropolitaine et 2,1 % en Corse, selon Entreprendre Service Public (fiche vérifiée au 1er janvier 2024). Inclus dans un forfait qui vend avant tout un accompagnement, il peut suivre le taux de l'ensemble.
Peut-on déduire la TVA sur l'hébergement des participants ?
Le BOFiP indique que le logement de tiers ouvre droit à déduction, alors que le logement gratuit des dirigeants et du personnel n'y ouvre pas droit. Les factures doivent mentionner l'identité et la qualité des bénéficiaires. La franchise en base supprime tout droit à déduction.
Où paie-t-on la TVA d'un événement organisé à l'étranger ?
Pour un client professionnel, l'accès à une manifestation est taxé au lieu où elle se tient (article 259 A, 5° bis du CGI) ; pour un particulier, au lieu de l'activité. La TVA étrangère payée peut faire l'objet d'une demande de remboursement avant le 30 septembre de l'année suivante.
Faut-il facturer en électronique les billets ou les places d'un événement ?
Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques. L'émission est obligatoire pour les grandes entreprises et ETI depuis cette date, et pour les PME à partir du 1er septembre 2027. Les ventes à des particuliers relèvent de l'e-reporting.
Parlons de votre mastermind.
Dites-nous qui vous êtes et à qui vous parlez. On revient vers vous pour un premier appel.
Sources
- BOFiP, BOI-TVA-LIQ-30-20-50 : expositions, sites et installations (taux réduit)
- BOFiP, BOI-TVA-CHAMP-10-10-60-40 : enseignement (formation professionnelle)
- BOFiP, BOI-TVA-CHAMP-60-30 : offres composites
- BOFiP, BOI-TVA-CHAMP-20-50-30 : lieu des prestations (accès aux manifestations)
- BOFiP, BOI-TVA-LIQ-20-20 : taux normal
- BOFiP, BOI-TVA-DED-30-30-10 : dépenses de logement (déduction)
- BOFiP, BOI-TVA-DED-30-30 : exclusions du droit à déduction (chapitre)
- Entreprendre Service Public : taux de TVA hébergement et hôtellerie
- Entreprendre Service Public (justice.fr) : TVA produits alimentaires et boissons
- Entreprendre Service Public : franchise en base de TVA
- Entreprendre Service Public : facturation électronique
- impots.gouv.fr : remboursement de TVA
- justice.fr : taux de TVA loisirs, culture, sport
Pour aller plus loin
Sur Dealflow
Pour remplir vos places ou trouver vos prochains clients B2B, Dealflow prospecte pour vous et n'est payée que sur ce que vous encaissez.
Sur UPSL
UPSL, le podcast des fondateurs B2B : des entrepreneurs racontent leurs décisions, leurs erreurs et ce qui les a fait passer un cap.