Quelle assurance pour un événement d'entreprise ? Garanties, prix et délais
L'assurance d'un événement d'entreprise repose d'abord sur la responsabilité civile organisateur, qui couvre les dommages causés aux tiers, avec en option l'annulation, les biens et l'individuelle accident. Elle n'est pas obligatoire par la loi, mais les lieux l'exigent. Repère de prix : 176 € par an en moyenne pour la RC organisateur (Coover).
En bref : Pour un événement d'entreprise, l'assurance de base est la responsabilité civile organisateur, souvent complétée par une garantie annulation, une garantie des biens et une individuelle accident. Aucune loi ne l'impose, mais les lieux l'exigent en pratique. Repères de prix relevés en novembre 2026 : environ 176 € par an pour une RC organisateur (Coover) et 0,7 à 2 % du budget pour une annulation de base (WTW).
- La responsabilité civile organisateur couvre les dommages causés à des tiers ; l'annulation, les biens et les personnes sont des garanties distinctes.
- Aucune obligation légale n'existe selon Coover, mais les lieux demandent une attestation dans leurs conditions générales.
- Repères de prix : environ 176,22 € par an pour une RC organisateur et 0,7 à 2 % du budget assuré pour une annulation de base.
- Souscrivez l'annulation dès l'acompte du lieu : AXA impose de souscrire l'annulation au plus tard un mois avant la manifestation.
- Vérifiez les exclusions : pandémie, biens loués, défaillance d'un prestataire et responsabilité personnelle des participants.
Quelle assurance faut-il pour un événement d'entreprise ?
Pour un événement d'entreprise, le socle est une assurance responsabilité civile organisateur (RCO), qui couvre les dommages causés à des tiers, souvent complétée par une garantie annulation et une garantie des biens. Aucune loi ne l'impose pour un événement privé ou professionnel classique, mais les lieux la réclament presque toujours avant de confirmer.
Côté loi, le courtier Coover indique qu'il n'existe aucune obligation de souscrire une RC pro pour organiser un événement, les organisateurs ne relevant pas d'une profession réglementée. Il recommande pourtant fortement la RCO. Le comparateur Réassurez-moi la juge « indispensable dans les faits ».
Le mot « obligatoire » vient donc rarement de la loi : il vient du contrat de location du lieu, d'un prestataire ou d'un partenaire. C'est le sujet de la section suivante.
Un point de transparence : Masterminds est l'éditeur de ce guide. Nous créons des masterminds, des retraites et des séminaires d'entrepreneurs de A à Z, mais nous ne sommes ni assureur ni courtier et nous ne vendons aucune assurance. Ce guide s'appuie sur des pages publiques d'assureurs et de courtiers, relevées en novembre 2026 ; il ne remplace ni le conseil d'un courtier ni la lecture de vos conditions générales.
Quelles garanties une assurance événement comprend-elle ?
Une assurance événement est un contrat modulable : on y assemble des garanties selon l'événement. Les quatre blocs à connaître sont la responsabilité civile organisateur, les dommages aux biens, l'assurance des personnes et la garantie annulation. Chacun répond à un risque différent et aucun ne remplace les autres.
Réassurez-moi décrit le contrat multirisque comme un ensemble qui couvre l'organisateur avant, pendant et après l'événement (montage, déroulement, démontage), avec des garanties principales : responsabilité civile organisateur, dommages aux biens, assurance des personnes, annulation, assistance et garanties complémentaires.
La responsabilité civile organisateur
C'est la garantie centrale. Si un invité, un prestataire ou un salarié subit un dommage corporel, matériel ou immatériel dont vous êtes responsable, l'assureur indemnise la victime dans les limites du contrat. Le mémo produit Hiscox cite parmi ses exemples de mise en cause un invité blessé lors d'une soirée de lancement, des dommages causés à la salle de réception d'une fête d'entreprise, ou la perte de biens confiés au vestiaire. Hiscox distingue aussi les « risques locatifs » (dégâts causés au lieu loué) parmi les garanties de son contrat.
Les dommages aux biens
Elle protège le matériel que vous apportez ou qu'on vous confie : vol, vandalisme, incendie, dégât des eaux selon Réassurez-moi. Attention aux biens loués : Generali précise que cette garantie exclut en général les biens loués ou prêtés contre paiement et les biens en crédit-bail.
L'assurance des personnes
Une garantie « individuelle accident » peut couvrir employés, dirigeants, bénévoles et participants, avec un capital en cas d'accident corporel ou de décès et des services d'assistance, toujours selon le contrat. Elle est distincte de la RCO, qui protège les tiers contre vous.
La garantie annulation
Elle rembourse tout ou partie des frais irrécupérables si l'événement est annulé pour un motif prévu au contrat. Le document d'information AXA la décrit comme une protection des engagements financiers de l'assuré lorsque l'événement est annulé, reporté ou écourté à la suite d'un fait générateur prévu au contrat. Elle indemnise aussi des frais supplémentaires engagés pour éviter l'annulation, par exemple pour organiser un report ; Howden le confirme.
Garantie, couverture, exclusions : que retenir en un coup d'œil ?
Le tableau ci-dessous résume ce que chaque garantie couvre et les exclusions les plus souvent citées par les assureurs et courtiers consultés. Ce sont des exemples relevés dans des documents publics, pas une liste exhaustive : seul votre contrat fait foi.
Les données du tableau en texte :
- Responsabilité civile organisateur : dommages corporels, matériels et immatériels causés à des tiers. Exclusions citées : l'annulation pour intempéries n'est pas l'objet du contrat (Hiscox), et la RC personnelle des participants n'est pas garantie (Hiscox).
- Risques locatifs : dégâts causés au lieu loué. À vérifier explicitement dans le contrat : Hiscox les traite comme une garantie à part.
- Dommages aux biens : vol, incendie, dégât des eaux sur le matériel de l'organisateur ou les biens confiés. Exclusions courantes : biens loués (Generali), contenu des poches et sacs laissés au vestiaire (Réassurez-moi).
- Annulation : frais irrécupérables engagés. Exclusions citées : suites d'une épidémie ou d'une pandémie (AXA), manque d'intérêt du public et grève du personnel de l'organisateur (Réassurez-moi).
- Individuelle accident : capital en cas d'accident ou de décès, assistance. Exclusion citée : les accidents impliquant des véhicules terrestres à moteur (Réassurez-moi).
| Garantie | Ce qu'elle couvre | Exclusions courantes |
|---|---|---|
| RC organisateur | Dégâts causés aux tiers | Annulation ; RC des invités |
| Risques locatifs | Dégâts au lieu loué | À vérifier au contrat |
| Dommages aux biens | Vol, incendie, dégât des eaux | Biens loués, sacs vestiaire |
| Annulation | Frais irrécupérables | Pandémie, manque d'inscrits |
| Individuelle accident | Capital accident, assistance | Véhicules à moteur exclus |
Mon assurance responsabilité civile d'entreprise suffit-elle ?
Souvent non, dès que des invités extérieurs viennent ou que l'événement sort des murs de l'entreprise. Une RC d'entreprise classique couvre l'activité courante ; la RC organisateur vise un événement précis, avec des tiers présents. Le plus sûr est de demander par écrit à votre assureur si l'événement est couvert.
L'assureur suisse Zurich donne un repère utile, même si son offre est suisse : une RC d'entreprise couvre les manifestations internes, comme une fête pour les collaborateurs, mais dès que des tiers (proches, invités) participent, une couverture complémentaire est judicieuse. Zurich ajoute que les coûts d'une annulation ou d'un report, par exemple pour cause de météo ou de maladie, ne sont pas assurés par ce type de contrat.
Generali formule la même prudence côté France : vérifiez avec votre assureur que votre couverture actuelle est suffisante pour l'événement. Pour un mastermind, une retraite ou un séminaire où se mêlent clients, partenaires et intervenants, la question se pose dès la première édition ; notre guide pour organiser un mastermind détaille les étapes de préparation où elle s'insère.
Que demandent les lieux et les prestataires comme assurance ?
Les lieux demandent en général une attestation de responsabilité civile avant de confirmer la réservation, parfois accompagnée d'une couverture des risques locatifs. L'exigence est écrite dans les conditions générales du lieu, pas dans la loi : lisez-les avant de signer et demandez le texte exact.
Exemple public, les conditions générales de Destination Angers (version de janvier 2026) : l'organisateur doit souscrire un contrat tous risques couvrant les « risques locatifs » (incendie, dégâts des eaux, vol…) et une assurance de responsabilité civile pour son événement (dommages corporels et matériels causés aux tiers), puis adresser les attestations avec le contrat signé. Le même document encourage l'organisateur à souscrire une assurance annulation. C'est un exemple de lieu public, non une règle générale : un château ou un hôtel privé a ses propres conditions.
Generali résume la pratique : pour la location d'une salle, le propriétaire demande en général une attestation d'assurance de responsabilité civile avant de confirmer.
Trois réflexes avant de signer avec un lieu :
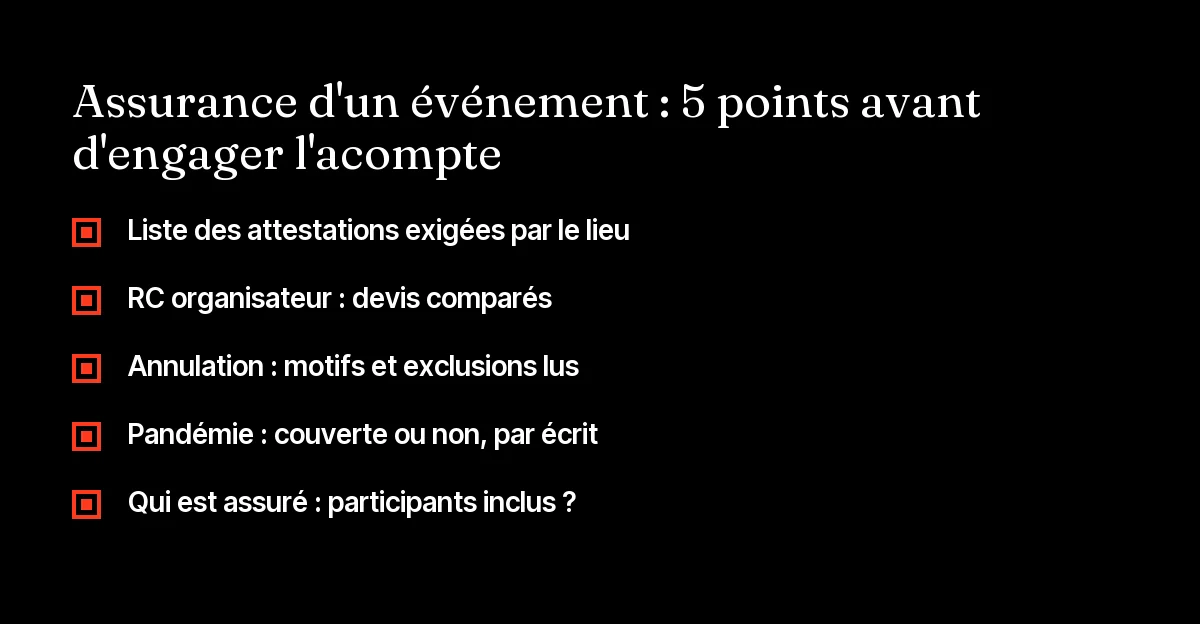
- Demandez la liste exacte des attestations exigées (RC, risques locatifs, annulation) et leur date limite.
- Vérifiez que l'attestation mentionne le nom du lieu et les dates, si le lieu le demande.
- Gardez l'attestation dans votre cahier des charges du séminaire, pour comparer des devis qui exigent les mêmes garanties.
Les prestataires (traiteur, technique, transport) ont leurs propres assurances ; leur attestation ne remplace pas la vôtre, mais elle se demande aussi.
Combien coûte une assurance événement d'entreprise ?
Il n'existe pas de barème public unique : la prime dépend du nombre de participants, du lieu, des garanties et de la durée. Les repères publics sont de l'ordre de quelques centaines d'euros par an pour une RC organisateur, et d'environ 0,7 à 2 % du budget assuré pour une annulation de base. Seul un devis donne un prix ferme.
Repères chiffrés, avec leur source :
- RC organisateur : tarif annuel moyen de 176,22 €, selon Coover (relevé en novembre 2026).
- Multirisque professionnelle : environ 270 € par an en moyenne, décrite comme plus complète et personnalisable, selon Coover.
- Annulation : WTW indique qu'une assurance annulation de base vaut en général entre 0,7 % et 2 % du budget assuré. Sur un budget de 20 000 €, cela donnerait de 140 € à 400 € : ce calcul est le nôtre, à titre d'illustration.
Réassurez-moi précise qu'il est impossible de donner un ordre d'idée fiable de la prime, qui varie selon le type et le nombre de participants, le lieu, les garanties et la durée. La garantie annulation y est présentée comme calculée en pourcentage du montant garanti, variable selon l'assureur. Considérez donc ces chiffres comme des ordres de grandeur de courtiers, pas comme des tarifs.
Quand souscrire l'assurance d'un événement ?
Souscrivez dès que vous engagez des frais non remboursables, c'est-à-dire dès l'acompte du lieu, et en tout cas avant la date limite du contrat. Chez AXA, l'assurance annulation doit être souscrite au plus tard un mois avant la manifestation, mais mieux vaut ne pas attendre cette limite.
La logique est simple : une garantie annulation ne couvre pas un événement qui est déjà menacé au moment où vous la signez, et elle ne rembourse que des frais engagés. Plus vous attendez, plus la part de frais déjà exposés et non couverts est grande.
Côté responsabilité civile, Hiscox propose des contrats temporaires pour un événement donné, et des contrats annuels ou sur mesure. Réassurez-moi conseille la couverture annuelle pour les organisateurs réguliers : si vous prévoyez un mastermind tous les 2 ou 3 mois, comparez le coût de plusieurs contrats temporaires et d'un contrat annuel.
Calendrier pratique : au moment de réserver le lieu, demandez ses exigences d'assurance ; à la signature, demandez des devis (RC, annulation) ; à l'ouverture des inscriptions, vérifiez que les garanties sont actives. Ces délais s'insèrent dans le rétroplanning de la première édition d'un mastermind.
Quelles exclusions faut-il vérifier avant de signer ?
Les quatre exclusions à chercher dans un contrat sont la pandémie, la défaillance d'un prestataire, les biens loués et la responsabilité personnelle des participants. Elles reviennent dans les documents publics des assureurs et sont souvent la cause d'un refus de prise en charge.
- Pandémie et maladie infectieuse : le document d'information d'AXA exclut les suites directes ou indirectes d'une épidémie, d'une pandémie ou d'une maladie infectieuse, ainsi que les mesures administratives qui en résultent. Demandez explicitement s'il existe une option qui la couvre.
- Autorisations administratives : le même document AXA exclut la non-obtention des autorisations administratives (mais couvre leur retrait, parmi les éléments extérieurs).
- Garanties optionnelles : toujours chez AXA, les intempéries, l'indisponibilité de personnes désignées (artiste, congressiste) et l'attentat sont des options, non incluses d'office.
- Défaillance d'un prestataire : Howden cite la défaillance d'un prestataire clé (transport, hébergement, technique) comme un risque à anticiper pour un événement international. Nous n'avons pas trouvé de page qui dise si elle est couverte par défaut : demandez-le par écrit.
- Personne clé : Howden cite l'indisponibilité de personnes clés dont dépend l'événement parmi les risques assurables, pour une cause couverte par le contrat.
- RC personnelle des participants : Hiscox précise qu'il garantit la RC de l'organisateur, pas celle des participants.
- Pays : Hiscox indique pouvoir garantir des événements à l'étranger après une étude spécifique,. AXA couvre le monde entier pour des événements organisés par des clients français, avec une liste de pays exclus.
- Sinistre : AXA rappelle qu'en cas de vol ou de vandalisme, il faut déposer plainte dans les 24 heures.
Pour un séminaire à l'étranger, relisez aussi notre comparatif séminaire en France ou à l'étranger et le guide d'une retraite de dirigeants en Europe.
Les participants sont-ils assurés pendant l'événement ?
Pas automatiquement. La RC organisateur couvre votre responsabilité envers eux, pas leurs propres accidents ni leur responsabilité personnelle. Pour les protéger, il faut une garantie d'assurance des personnes (individuelle accident) ou compter sur leurs propres contrats.
Hiscox ne garantit pas la responsabilité civile personnelle des participants. Réassurez-moi décrit une garantie individuelle accident ouverte aux employés, dirigeants, bénévoles et participants selon le contrat, avec capital en cas d'accident ou de décès et assistance. À vous de décider, selon le programme (activité sportive, trajets, excursion), si elle vaut son prix.
Pour un groupe d'entrepreneurs indépendants, qui ne sont pas vos salariés, précisez par écrit dans le contrat qui est assuré. C'est une question à poser à l'assureur, pas une règle que nous pouvons trancher.
Que prévoir pour un mastermind ou une retraite d'entrepreneurs ?
Pour un mastermind ou une retraite, prévoyez au minimum une RC organisateur, l'attestation demandée par le lieu et une réponse écrite sur l'annulation. Le reste (biens, personnes, options) dépend du programme et du budget engagé. Voici une liste de départ, à valider avec un courtier.
Notre format type : environ 30 places, 2 à 3 jours, un événement qui peut revenir tous les 2 à 3 mois. Dans la vidéo où Valentin Thomy invite 35 fondateurs B2B à Budapest, on voit un événement de cette nature ; son replay de mastermind montre le format en présentiel.
- Avant d'envoyer le cahier des charges : listez les risques propres au programme (alcool, sorties, transport, matériel loué) pour que chaque devis chiffre les mêmes choses.
- Au choix du lieu : récupérez les exigences d'assurance du lieu avant l'acompte.
- À l'acompte : souscrivez ou demandez un devis d'annulation, puisque c'est le moment où des frais irrécupérables apparaissent.
- Après la première édition : comparez un contrat annuel et des contrats temporaires, selon le rythme des éditions.
Si votre événement est un mastermind payant, l'assurance s'ajoute au budget : elle figure dans le calcul de la rentabilité pour l'organisateur. Pour les cas où tout ne se passe pas comme prévu, lisez aussi les imprévus d'un événement d'entreprise.
Assurer soi-même ou passer par une agence événementielle ?
Si vous organisez vous-même, c'est vous qui êtes l'organisateur et qui devez détenir l'assurance. Avec une agence, la question est de savoir qui souscrit quoi : demandez par écrit si l'agence est l'organisatrice assurée, ou si vous restez l'assuré principal avec ses attestations en appui.
Ne supposez pas que l'assurance de l'agence couvre votre événement : elle couvre en principe sa propre activité. Demandez l'attestation et l'étendue de la garantie, et comparez avec ce que le lieu exige. Notre guide organiser soi-même ou passer par une agence événementielle détaille le partage des responsabilités et des coûts entre les deux options.
Masterminds n'est pas le bon interlocuteur pour choisir ou négocier votre contrat : nous ne sommes ni assureur ni courtier. Si votre besoin est un événement de grande taille (plusieurs centaines de personnes, salon, événement public), passez par un courtier spécialisé. Si vous voulez créer un mastermind, une retraite ou un dîner d'entrepreneurs et que nous nous en occupions de A à Z, lisez comment fonctionne la méthode ou parlez-nous de votre projet.
En vidéo
- J'ai invité 35 fondateurs B2B à Budapest : Un événement d'entrepreneurs de plusieurs jours vu de l'intérieur
- Comment j'ai fait 1M d’€ à 22 ans en B2B (Replay Mastermind) : Le replay d'un mastermind en présentiel, le format à assurer
Questions fréquentes
L'assurance événement est-elle obligatoire pour une entreprise ?
Non, pas par la loi : Coover indique qu'aucune obligation légale n'impose de souscrire une RC pour organiser un événement. En pratique, le lieu, un prestataire ou un partenaire l'exige souvent dans son contrat. Lisez les conditions générales du lieu avant de signer et demandez la liste des attestations attendues.
Que couvre la responsabilité civile organisateur ?
Elle couvre les dommages corporels, matériels et immatériels que vous causez à des tiers (invités, prestataires, salariés) pendant l'événement, montage et démontage compris, dans les limites du contrat. Elle ne couvre pas l'annulation pour intempéries ni la responsabilité personnelle des participants, selon le mémo produit d'Hiscox.
Combien coûte une assurance événement d'entreprise ?
Il n'y a pas de barème public. Coover relève un tarif annuel moyen de 176,22 € pour une RC organisateur et environ 270 € pour une multirisque professionnelle. WTW situe une annulation de base entre 0,7 % et 2 % du budget assuré. La prime réelle dépend du lieu, du nombre de participants et des garanties.
Quand faut-il souscrire une assurance annulation ?
Dès que vous engagez des frais non remboursables, typiquement l'acompte du lieu. AXA impose de souscrire au plus tard un mois avant la manifestation, mais mieux vaut ne pas attendre cette limite. Une garantie annulation ne couvre pas un événement déjà menacé à la signature.
L'assurance annulation couvre-t-elle une pandémie ?
Pas toujours. Le document d'information d'AXA exclut les suites d'une épidémie, d'une pandémie ou d'une maladie infectieuse, avec les mesures administratives qui en résultent. Demandez explicitement au courtier si ce risque est couvert et dans quelles conditions.
Les lieux exigent-ils une attestation d'assurance ?
En général oui. Les conditions de Destination Angers (janvier 2026) exigent une assurance de responsabilité civile et une couverture des risques locatifs, avec attestations envoyées au moment du contrat signé. Chaque lieu fixe ses propres règles : demandez le texte exact avant de réserver, surtout dans un lieu privé.
Ma RC pro habituelle suffit-elle pour un séminaire ?
Souvent pas. Zurich explique qu'une RC d'entreprise couvre les événements internes, mais que dès que des tiers participent, une couverture complémentaire est judicieuse. Generali conseille de vérifier avec son assureur que la couverture actuelle suffit. Demandez une confirmation écrite pour votre événement précis.
Les participants sont-ils couverts par l'assurance de l'organisateur ?
La RC organisateur couvre la responsabilité de l'organisateur envers les participants, pas leurs accidents ni leur responsabilité personnelle. Une garantie individuelle accident peut protéger participants, employés et bénévoles, selon Réassurez-moi, avec capital et assistance. Précisez dans le contrat qui est assuré.
Parlons de votre mastermind.
Dites-nous qui vous êtes et à qui vous parlez. On revient vers vous pour un premier appel.
Sources
- Coover : assurance pour les professionnels de l'événementiel (prix, obligations)
- Hiscox : mémo produit RC Organisateurs (RCO0623)
- AXA France : document d'information Annulation d'événements
- Réassurez-moi : quelle assurance pour vos événements (mis à jour le 02/02/2026)
- Zurich Suisse : assurance événement
- Generali : organisation d'événement et assurance
- Howden : assurance annulation d'événements
- Howden : événements internationaux et risque d'annulation
- Destination Angers : conditions générales de vente (janvier 2026)
- WTW : assurance annulation pour organisateurs d'événements
Pour aller plus loin
Sur Dealflow
Pour remplir vos places ou trouver vos prochains clients B2B, Dealflow prospecte pour vous et n'est payée que sur ce que vous encaissez.
Sur UPSL
UPSL, le podcast des fondateurs B2B : des entrepreneurs racontent leurs décisions, leurs erreurs et ce qui les a fait passer un cap.