Comment facturer un mastermind ou une retraite de dirigeants (TVA, mentions, acompte) ?
Pour facturer un mastermind en France, appliquez en règle générale la TVA au taux normal de 20 %, car c'est une prestation de services. L'exonération de l'article 261, 4-4° du CGI exige un organisme public ou une attestation de formation. La facture détaille chaque ligne et indique pénalités de retard et indemnité de 40 €.
En bref : Facturer un mastermind en France : c'est une prestation de services, en général soumise à la TVA au taux normal de 20 %. L'exonération de l'article 261, 4-4° du CGI vise la formation professionnelle des organismes publics ou attestés. La facture doit porter dates, numéro unique, identités, prix HT, TVA, échéance, pénalités et indemnité de 40 €. Ce guide n'est pas un conseil comptable.
- Un mastermind payant est en général une prestation de services soumise au taux normal de TVA, soit 20 %.
- L'exonération de formation professionnelle exige un organisme public ou une attestation de l'administration ; sans elle, facturez avec TVA.
- La facture doit détailler chaque ligne avec son taux et indiquer les pénalités de retard et l'indemnité forfaitaire de 40 € pour un client professionnel.
- Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques ; l'émission s'étend aux PME au 1er septembre 2027.
- Repas, hébergement et participants étrangers peuvent changer le taux : une ligne par prestation, et un expert-comptable pour valider.
Comment facturer un mastermind : quelle nature de prestation ?
Facturer un mastermind commence par une question de qualification : que vend-on exactement ? Une place dans un programme d'entraide, une action de formation, un accès à un événement, un séjour ? De la réponse dépendent le taux de TVA, les mentions et la preuve que vous devrez pouvoir produire en cas de contrôle.
Ce guide donne des repères et des sources officielles, pas un conseil comptable ou fiscal. Chaque taux et chaque mention ci-dessous est à confirmer sur Légifrance et sur le BOFiP le jour où vous facturez, avec votre expert-comptable. Les pages officielles citées ont été ouvertes en novembre 2026.
Trois cas reviennent le plus souvent :
- Le mastermind ou l'accompagnement entre pairs : une prestation de services. Sauf exonération prouvée, elle suit le régime de droit commun, donc le taux normal.
- Le programme de formation : une action de formation professionnelle continue peut être exonérée, mais seulement dans des conditions précises (voir plus bas).
- La retraite ou le voyage : un ensemble de prestations (programme, repas, hébergement, transport) qui peut devoir être ventilé ligne par ligne.
Pour la billetterie pure (salon, congrès), un guide séparé détaille la TVA sur la billetterie d'un événement professionnel. Pour fixer le montant avant de penser à la facture, voir le prix d'un mastermind.
Quel taux de TVA appliquer sur un mastermind ou une retraite ?
En règle générale, la participation à un mastermind payant est une prestation de services soumise au taux normal de TVA, soit 20 % en France métropolitaine. Les exceptions (exonération de formation, taux réduit de 10 % sur certains droits d'entrée, repas, hébergement) dépendent de la nature de chaque prestation facturée.
Le BOFiP consacre au taux normal le BOI-TVA-LIQ-20-20, dans sa version en vigueur depuis le 5 juin 2025. La page relevée renvoie au « taux normal » sans en rappeler la valeur : le chiffre de 20 % se vérifie sur la fiche TVA d'Entreprendre Service Public et sur Légifrance.
Le tableau ci-dessous résume les situations les plus courantes. Il reprend les analyses du guide dédié à la TVA sur la billetterie et les sources officielles ouvertes pour celui-ci.
Version texte du tableau. Place de mastermind sans attestation de formation : taux normal, TVA indiquée par ligne (BOI-TVA-LIQ-20-20). Action de formation professionnelle d'un organisme attesté : exonération, mention de l'article 261, 4-4° du CGI (BOI-TVA-CHAMP-10-10-60-40). Droit d'entrée à un salon ou un congrès : taux réduit de 10 % si l'objet principal est l'accès (BOI-TVA-LIQ-30-20-50). Hébergement et restauration refacturés : leurs propres taux, à ventiler (BOI-TVA-CHAMP-60-30). Client professionnel de l'UE : facture sans TVA française, autoliquidation chez le client (Europe, « Facturer et déduire la TVA »). Franchise en base : facture sans TVA avec la mention « TVA non applicable, art. 293 B du CGI » (Entreprendre Service Public, fiche F31808).
Un forfait « tout compris » n'est pas automatiquement à un seul taux : le BOFiP sur les offres composites demande de rechercher l'élément principal ou de ventiler. Ne présumez jamais un taux réduit par habitude.
| Situation | TVA | Mention facture | Source |
|---|---|---|---|
| Place de mastermind | 20 % par défaut | TVA par ligne | BOI-TVA-LIQ-20-20 |
| Formation attestée | Exonérée | Art. 261, 4-4° CGI | BOI-TVA-CHAMP-10-10-60-40 |
| Accès salon, congrès | 10 % si accès | Taux par ligne | BOI-TVA-LIQ-30-20-50 |
| Franchise en base | Aucune | Art. 293 B du CGI | Service-Public F31808 |
| Client pro de l'UE | Pas de TVA FR | N° TVA du vendeur | Your Europe |
| Retard de paiement | Sans objet | Taux + 40 € | Service-Public F31808 |
Un mastermind peut-il être exonéré de TVA comme une formation professionnelle ?
Seulement dans des conditions strictes : une action de formation professionnelle continue est exonérée si elle est dispensée par un organisme de droit public ou par un organisme de droit privé titulaire d'une attestation de l'administration. Sans attestation, la prestation est taxée selon les règles ordinaires.
C'est ce que dit le BOFiP BOI-TVA-CHAMP-10-10-60-40 (article 261, 4-4° du CGI, version en vigueur depuis le 12 septembre 2012) : les opérations de formation professionnelle continue, au sens du droit du travail, sont exonérées pour les personnes morales de droit public et, pour le droit privé, si l'organisme détient l'attestation. Les organismes privés qui ne l'ont ni demandée ni obtenue sont imposés selon le droit commun. La page ne traite pas de l'hébergement ou de la restauration liés à une formation.
Pour un mastermind, le point sensible est double. D'abord, un programme d'échanges entre pairs, avec sièges chauds et dîners, n'est pas forcément une « action de formation » au sens du Code du travail. Ensuite, sans l'attestation, écrire « formation exonérée » sur une facture serait une erreur que vous ne pourriez pas justifier. Règle prudente : sans attestation en main, facturez avec TVA. Si votre contenu est réellement de la formation, faites qualifier l'activité par votre expert-comptable avant de modifier vos factures.
L'exonération a aussi une conséquence que l'on oublie : une activité exonérée limite le droit de déduire la TVA payée sur les achats qui s'y rattachent. À étudier avec votre comptable avant de choisir ce régime.
Quelles mentions obligatoires sur la facture d'un mastermind ?
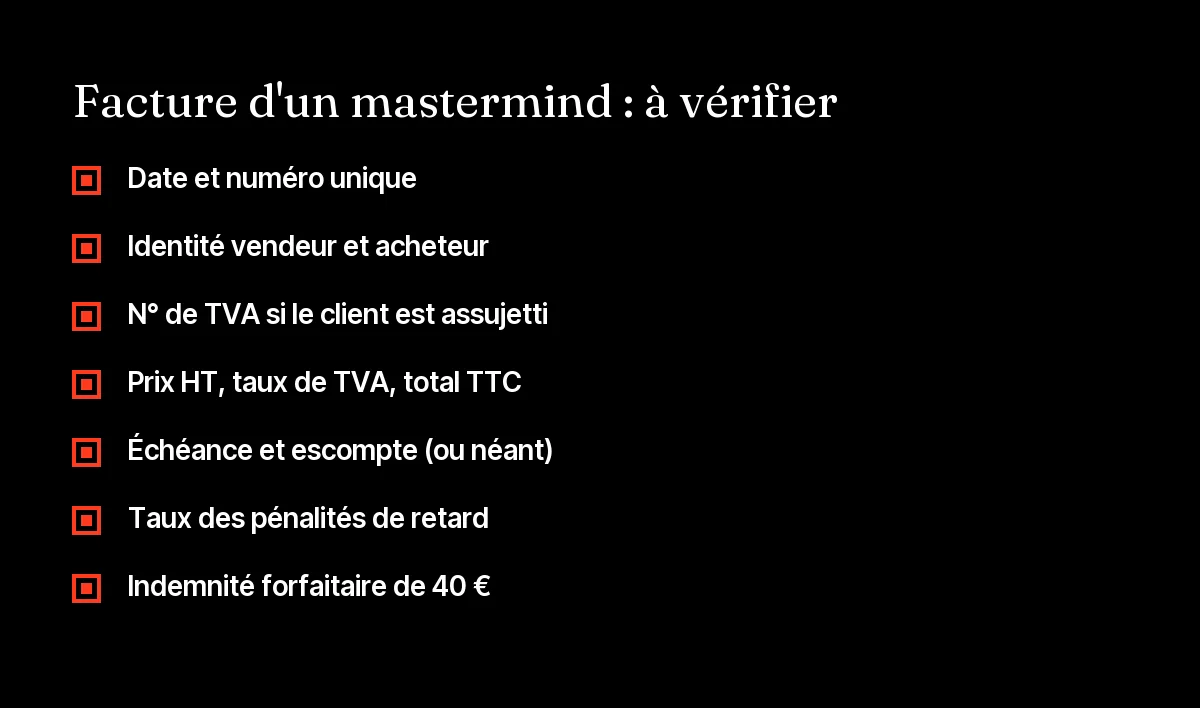
La facture d'un mastermind suit les règles de toute facture entre professionnels : dates, numéro unique, identité des parties, détail de chaque ligne avec taux de TVA, totaux hors taxe et toutes taxes comprises, conditions de paiement. La liste de référence est celle d'Entreprendre Service Public (fiche F31808), relevée en novembre 2026.
Voici les mentions que la fiche énumère :
- la date d'émission et la date de la prestation (ou la date de versement de l'acompte) ;
- un numéro de facture unique, fondé sur une séquence chronologique et continue ;
- l'identité du vendeur : pour une société, dénomination, SIREN, adresse du siège, forme juridique, capital ; pour un entrepreneur individuel, nom et prénom précédés de « EI » ou « Entrepreneur individuel » ;
- l'identité de l'acheteur : dénomination pour une entreprise, nom et adresse pour un particulier ;
- le numéro de bon de commande, s'il existe ;
- le numéro de TVA du vendeur et, si le client est assujetti, le sien (non exigé si le total hors taxe ne dépasse pas 150 €) ;
- pour chaque ligne : quantité, description précise, prix unitaire hors taxe, taux de TVA ou exonération ;
- les totaux hors taxe et toutes taxes comprises ;
- les remises acquises à la date de la vente ;
- les conditions de règlement : date d'échéance, conditions d'escompte (ou « Escompte pour paiement anticipé : néant »), taux des pénalités de retard et indemnité forfaitaire de 40 € pour frais de recouvrement, qui ne peut être réclamée qu'à un client professionnel.
Mentions particulières : « TVA non applicable, art. 293 B du CGI » pour une entreprise en franchise en base, « Autoliquidation » en cas de TVA à acquitter par le client. À partir du 1er septembre 2026, les grandes entreprises et ETI doivent ajouter quatre mentions (SIREN du client professionnel, adresse de livraison si différente, nature de l'opération, option pour le paiement de la taxe d'après les débits le cas échéant) ; les PME et micro-entreprises suivent à compter du 1er septembre 2027.
Quand la facturation électronique devient-elle obligatoire ?
Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques. L'obligation d'en émettre s'applique depuis cette date aux grandes entreprises et aux ETI, et à partir du 1er septembre 2027 aux PME et micro-entreprises, selon Entreprendre Service Public. La page officielle étant partiellement confuse sur les catégories, vérifiez le calendrier sur impots.gouv.fr.
Le dispositif concerne les ventes entre assujettis à la TVA établis en France. Les ventes à des particuliers (B2C) et à des clients à l'étranger sont exclues de la facture électronique, mais relèvent de l'e-reporting, c'est-à-dire d'une transmission de données à l'administration : un organisateur qui vend à la fois à des entreprises françaises et à des particuliers ou des participants étrangers peut donc cumuler les deux obligations.
Concrètement, la page recommande de cartographier ses flux de facturation, d'adapter ses procédures et de choisir une plateforme agréée pour émettre, recevoir et transmettre les factures. Si vous encaissez vos places via une billetterie ou un outil de paiement, vérifiez qu'il génère des factures conformes ; notre comparatif des meilleures billetteries pour un événement professionnel aide à choisir l'outil.
Comment facturer un acompte, un paiement échelonné ou un abonnement ?
L'acompte se facture : la date de son versement peut servir de date de prestation sur la facture, selon la fiche d'Entreprendre Service Public. Pour un paiement en plusieurs fois ou un abonnement, chaque échéance relève de la même logique : un document daté, numéroté, avec le taux de TVA applicable.
Le plus simple est de prévoir, dès la vente :
- Une facture d'acompte à l'inscription (par exemple pour bloquer la place), avec le prix total, le montant versé et le solde restant.
- Une facture de solde qui reprend l'acompte déjà payé et la TVA associée, pour que le total corresponde au prix convenu.
- Un échéancier écrit dans l'offre ou les conditions de participation, avec les dates exactes.
- Pour un abonnement (mastermind annuel payé au mois), une facture par échéance, avec un numéro propre, ou un dispositif de facturation récurrente conforme.
La différence entre acompte et arrhes joue sur l'annulation : l'article sur le contrat de participation à un mastermind détaille ce point. Pour décider du modèle de paiement et du prix, voir aussi créer un mastermind payant et la rentabilité pour l'organisateur.
Valentin Thomy montre dans J'ai invité 35 fondateurs B2B à Budapest les coulisses d'un événement réunissant des fondateurs B2B à Budapest : un format de ce type se prépare, y compris côté facturation, bien avant le jour J.
Que prévoir dans les conditions générales de vente ?
Des conditions générales de vente (CGV) ou un contrat de participation fixent noir sur blanc ce que le participant achète, quand il paie et ce qui se passe s'il annule. Elles évitent les litiges et justifient la qualification de la prestation sur la facture.
À y faire figurer : l'objet précis (programme, dates, lieu, nombre de places), le prix en hors taxe et toutes taxes comprises, ce qui est inclus ou non (repas, hébergement, transport), l'échéancier, le délai de règlement, les pénalités de retard et l'indemnité de 40 € (mêmes valeurs que sur la facture), la clause d'annulation et de remboursement, la confidentialité entre membres et le droit à l'image. Le guide sur le contrat et les conditions générales d'un mastermind propose une trame, et celui sur la charte de confidentialité un modèle de clause.
Un point d'attention : si vous vendez à des particuliers, le droit de la consommation s'applique (information précontractuelle, rétractation selon les cas). Si vous vendez à des entreprises, les règles de délai de paiement et de pénalités entre professionnels s'appliquent. Faites relire vos CGV par un juriste avant la première vente.
Retard de paiement : pénalités et indemnité forfaitaire de 40 €, comment les écrire ?
Pour un client professionnel, la facture doit indiquer le taux des pénalités de retard et l'indemnité forfaitaire pour frais de recouvrement de 40 €. Ces pénalités sont exigibles sans rappel dès le lendemain de l'échéance, et l'indemnité ne peut être réclamée qu'à un client professionnel.
Entreprendre Service Public (fiche F31808) précise que le taux des pénalités doit figurer sur la facture et que l'indemnité forfaitaire est de 40 €. Le texte qui fixe ce montant est l'article D441-5 du Code de commerce, à relever sur Légifrance ; le plancher légal du taux de pénalités (article L441-10) se vérifie au même endroit, car il dépend d'un taux d'intérêt révisé périodiquement et nous ne l'avons pas relevé dans une source officielle ouverte pour cet article.
Une formulation type pour le pied de facture : « Pénalités de retard : [taux] % annuel, exigibles sans rappel. Indemnité forfaitaire pour frais de recouvrement : 40 €. Escompte pour paiement anticipé : néant. » Remplacez [taux] par le taux choisi, au moins égal au minimum légal. Ne renvoyez pas simplement à un article de loi : écrivez les valeurs.
Côté participants particuliers, l'indemnité de 40 € ne s'applique pas ; prévoyez plutôt, dans les CGV, une relance puis un retrait de la place si le solde n'est pas réglé avant la date limite.
Comment refacturer les frais de voyage et d'hébergement ?
Si vous prenez en charge vol, hôtel ou repas, deux approches existent : les inclure dans un prix global, ou les refacturer à part avec leur propre ligne. Le choix change le taux de TVA applicable, donc l'écrire clairement sur la facture est indispensable.
Voici les repères à retenir, sourcés par le guide sur la TVA de la billetterie : un prix unique peut relever d'un seul taux ou être ventilé selon le BOFiP sur les offres composites (BOI-TVA-CHAMP-60-30) ; les repas servis sur place sont à 10 % (20 % pour l'alcool) et l'hébergement hôtelier classé à 10 % en métropole d'après les fiches officielles relevées pour ce guide. Cela signifie qu'une refacturation à l'identique, sans vérifier la qualification, peut produire un mauvais taux.
Bonnes pratiques :
- une ligne par prestation (programme, hébergement, repas, transport) avec son taux ;
- des justificatifs (factures de l'hôtel, du traiteur) conservés au nom de la bonne entité ;
- la mention de ce qui est inclus ou non dans le prix, dès l'offre.
Nous n'avons pas trouvé, dans les pages officielles ouvertes, de règle spécifique sur la notion de « débours » : si vous voulez refacturer « au coût réel » sans marge, faites valider le traitement par votre expert-comptable. Pour construire le budget, voir le prix d'un mastermind et les billets d'avion d'un séminaire.
Et pour un participant établi à l'étranger ou un événement hors de France ?
Pour une entreprise établie dans un autre pays de l'UE, la facture ne comporte en principe pas de TVA française, mais cela ne veut pas dire que le service échappe à la TVA : le client la comptabilise dans son pays. Pour un particulier ou un événement tenu à l'étranger, les règles de lieu diffèrent, et la TVA locale peut s'appliquer.
La page « Facturer et déduire la TVA » du portail Your Europe indique que, pour un client professionnel d'un autre pays de l'UE, la TVA n'apparaît pas sur la facture mais reste due (le partenaire la déclare chez lui), et que votre numéro de TVA doit figurer sur la facture pour les clients assujettis. La page ne traite ni les clients hors UE pour les services, ni les particuliers : n'en tirez pas de règle.
Pour l'accès à un événement, le guide sur la TVA de la billetterie relève les règles de territorialité du BOFiP BOI-TVA-CHAMP-20-50-30 : l'accès à une manifestation vendu à un assujetti est rattaché au lieu où l'événement se tient. Une retraite à Lisbonne ou à Budapest peut donc entraîner de la TVA locale et un numéro de TVA étranger. Pour choisir un lieu en connaissance de cause, voir séminaire en France ou à l'étranger.
Dans tous les cas, demandez à vos participants étrangers leur numéro de TVA intracommunautaire, validez-le, et conservez la preuve de leur statut.
Quand faut-il appeler un expert-comptable ?
Dès que le montant est significatif, que vous vendez à l'étranger, que vous mélangez programme, repas et hébergement, ou que vous visez une exonération, faites valider la qualification avant la première facture. Un avis écrit coûte beaucoup moins cher qu'un redressement.
Masterminds n'est pas un cabinet comptable : nous créons et gérons des masterminds, des retraites et des dîners privés de A à Z, rémunérés à la fin, à la performance, et la TVA de votre structure se règle avec votre comptable. Si vous préparez votre première édition, le guide pour organiser un mastermind reprend les étapes dans l'ordre.
Pour structurer l'offre que vous allez facturer, Valentin Thomy détaille sa méthode dans On (re)structure ton offre B2B en 89 min et dans Comment créer une offre de prestation de service haut de gamme. Sur ce que la TVA et le prix changent pour votre marge, voir aussi sa formation gratuite sur l'offre B2B.
En vidéo
- J'ai invité 35 fondateurs B2B à Budapest : Les coulisses d'un événement de fondateurs B2B à Budapest
- On (re)structure ton offre B2B en 89 min - Formation Gratuite OFFRE B2B : Structurer l'offre que vous allez ensuite facturer
- Comment créer une offre de prestation de service haut de gamme pour tes clients B2B : Construire une offre premium avant de fixer le prix
Questions fréquentes
Quel taux de TVA pour un mastermind ?
En règle générale, un mastermind payant est une prestation de services au taux normal de 20 %. L'exonération de formation professionnelle exige un organisme public ou une attestation de l'administration ; le taux réduit de 10 % vise le droit d'entrée à un salon ou un congrès. À valider avec votre expert-comptable.
Un mastermind est-il exonéré de TVA ?
Pas automatiquement. L'article 261, 4-4° du CGI exonère la formation professionnelle continue des organismes publics et des organismes privés titulaires d'une attestation. Sans attestation, la prestation est taxée selon le droit commun. Un programme d'échanges entre pairs n'est pas forcément une formation.
Quelles mentions mettre sur la facture d'un mastermind ?
Dates, numéro unique, identité du vendeur et de l'acheteur, numéro de TVA, détail de chaque ligne avec prix hors taxe et taux de TVA, totaux HT et TTC, échéance, escompte, taux des pénalités de retard et indemnité forfaitaire de 40 € pour un client professionnel (Entreprendre Service Public).
Quel est le montant de l'indemnité forfaitaire de recouvrement ?
Elle est de 40 € par facture impayée, selon Entreprendre Service Public, et ne peut être réclamée qu'à un client professionnel. Elle doit figurer sur la facture. Le texte qui la fixe est l'article D441-5 du Code de commerce, à relire sur Légifrance.
Peut-on facturer un acompte pour un mastermind ?
Oui. La date de versement de l'acompte peut servir de date de prestation sur la facture. Émettez une facture d'acompte, puis une facture de solde qui reprend l'acompte déjà payé, avec un échéancier écrit dans les conditions de participation.
Quand la facturation électronique est-elle obligatoire ?
Selon Entreprendre Service Public, toutes les entreprises doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026 ; l'émission est obligatoire pour les grandes entreprises et ETI dès cette date, et à partir du 1er septembre 2027 pour les PME et micro-entreprises. Les ventes aux particuliers relèvent de l'e-reporting.
Faut-il facturer la TVA à un participant étranger ?
Pour un professionnel d'un autre pays de l'UE, la facture ne porte en principe pas de TVA française : le client la comptabilise chez lui (Your Europe). Pour un particulier ou un événement tenu à l'étranger, les règles de lieu diffèrent. Demandez le numéro de TVA et consultez votre comptable.
Comment refacturer les frais d'hébergement et de repas ?
Une ligne par prestation, avec son taux : repas à 10 % (alcool 20 %), hôtel classé à 10 % en métropole selon les fiches officielles. Un prix global peut devoir être ventilé selon le BOFiP sur les offres composites. Gardez les justificatifs et faites valider la qualification.
Parlons de votre mastermind.
Dites-nous qui vous êtes et à qui vous parlez. On revient vers vous pour un premier appel.
Sources
- Entreprendre Service Public : mentions obligatoires d'une facture (F31808)
- Entreprendre Service Public : facturation électronique (A18953)
- BOFiP BOI-TVA-CHAMP-10-10-60-40 : formation professionnelle, article 261, 4-4° du CGI
- BOFiP BOI-TVA-LIQ-20-20 : taux normal
- Your Europe : facturer et déduire la TVA
- Masterminds, l'agence qui crée votre mastermind
Pour aller plus loin
Sur Dealflow
Pour remplir vos places ou trouver vos prochains clients B2B, Dealflow prospecte pour vous et n'est payée que sur ce que vous encaissez.
Sur UPSL
UPSL, le podcast des fondateurs B2B : des entrepreneurs racontent leurs décisions, leurs erreurs et ce qui les a fait passer un cap.